巴塞尔《2019艺术市场报告》
在香港巴塞尔艺术展开幕前夕,巴塞尔艺术展于瑞银集团发布了《2019艺术市场报告》。2019年艺术市场报告仍由经济学家克莱尔·麦克安德鲁(Clare McAndrew)撰写,延续其在此领域的研究,针对2018年全球艺术市场进行了全面及宏观层面的分析。以下为本次报告的重要数据解读。
来源:风笛艺术
第一章
2018全球艺术品市场
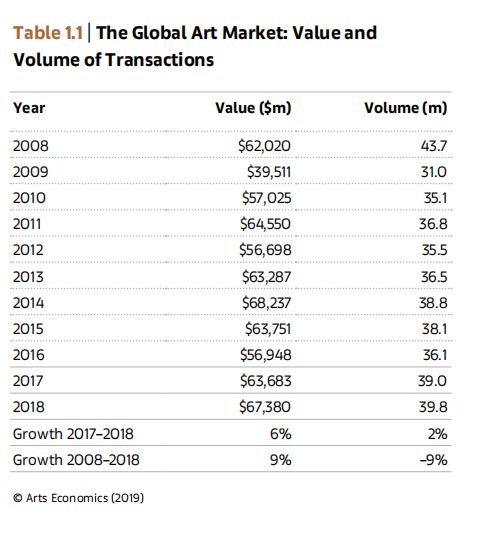
2018年全球艺术市场的销售额达到67.4美元亿元,同比增长6%。 这是十年内连续增长的第二年,其增长量使得市场达到10年来第二高水平。
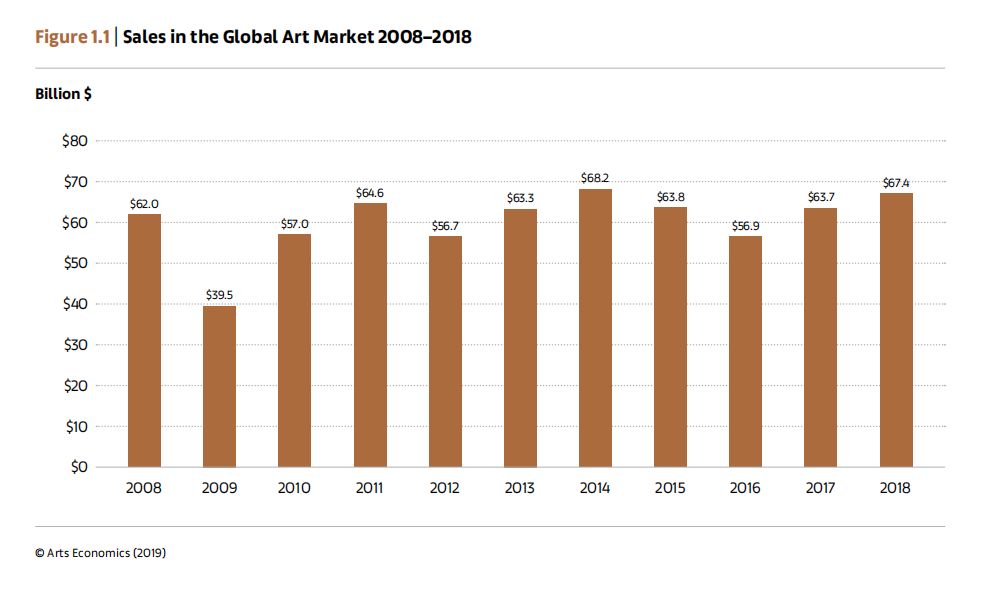
2008至2018这十年交易量是下降了9%。
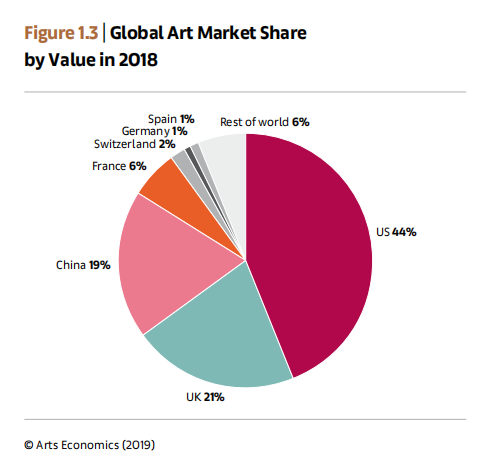
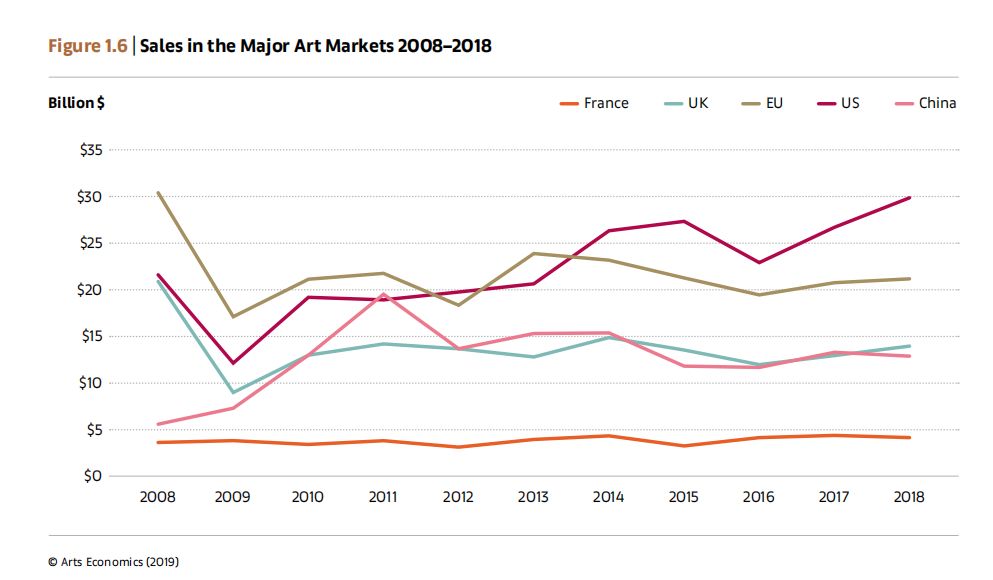
美国、英国和中国这三个最大市场的销售额占全球市场总价值的 84%。其中美国是全球最大的市场,占销售额的44%。其销售额达到299亿美元,达到迄今为止记录最高的水平。英国恢复了其第二大艺术市场(21%)的地位,而中国退居第三(19%),其销售额达到129亿美元,同比下降3%。
纵观这十年,中国艺术市场是最为动荡的,在2000年,中国艺术交易市场基本没有数据注册,然而在2006年,他就超越了法国成为全球第三大艺术品交易市场。在2009年至2011年,其他市场正从全球经融危机影响中复苏的时候,中国暂时成为了全球最大的艺术品市场,其销售额为195亿美元。但是这个趋势在2012年突然停止,并且以30%的数值急速收缩,随后销售额缓慢下降到2016年。2017年重新反弹,此时中国艺术市场也在变革,趋向于重质减量。同时外在经济问题导致买家和卖家均谨慎进入市场。但是,总体来看,中国艺术市场的销售在2008至2018年之间,增长了130%以上。
第二章
经销商与画廊的表现
2018 年经销商销售额估计达到359亿美元,同比增长7%。此次数据包括大约296,550个企业(超过90%的企业直接参与购买和销售艺术品,装饰性艺术品和古董。包括拍卖行,画廊,和经销商)。
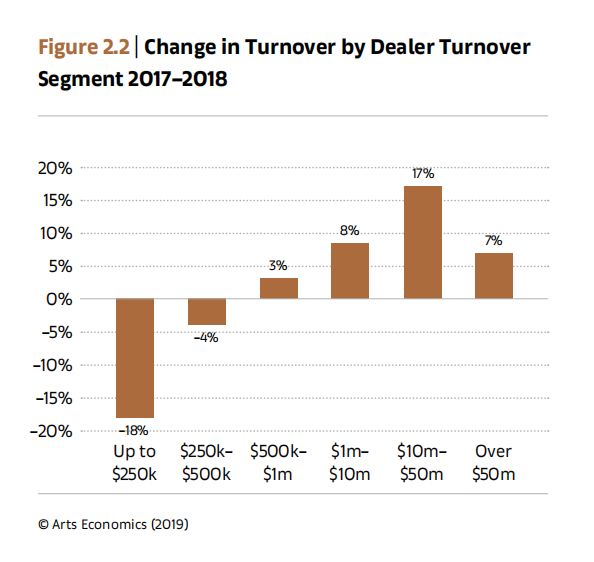
随着高端市场对整体营业额的推动。营业额低于500,000 美元的经销商的销售额下降了10%,而营业额高于这一水平的经销商都有所增加。销售业绩最好的经销商,营业额在1000万美元和5000万美元之间(增长17%),而表现糟糕业绩的经销商是低于250,000美元营业额(下跌18%)。
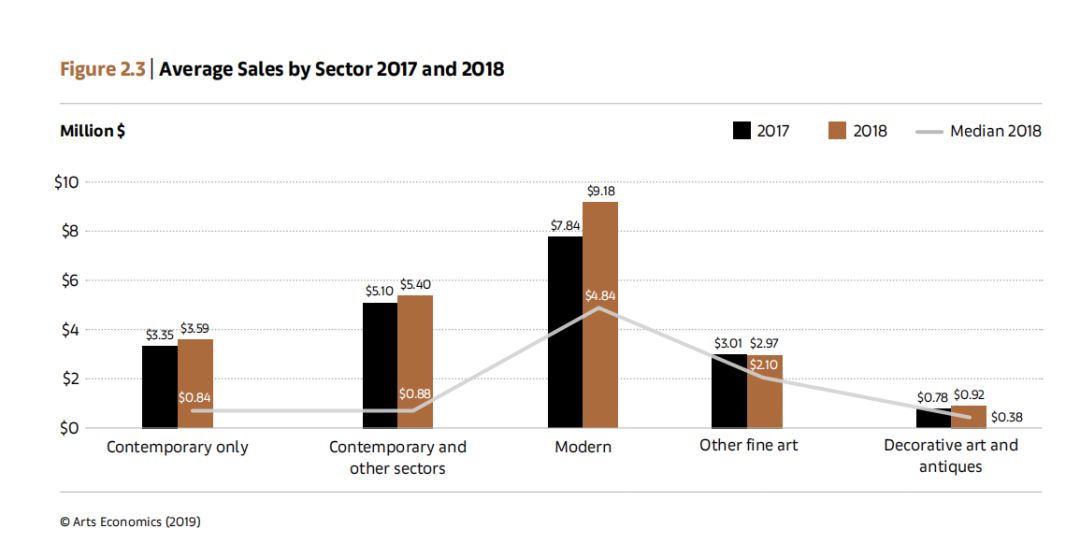
此次报告的受访经销商中大概80%的为销售艺术品,20%为主营装饰性艺术与古董。其中现代艺术经销商在2018年的平均销售额最高,为920万美元,同时他们也看到了17%的强劲增长。最大的上升百分比(18%)是那些只出售装饰艺术和古董的经销商,虽然他们的平均销售额低得多,只有不到920,000美元。
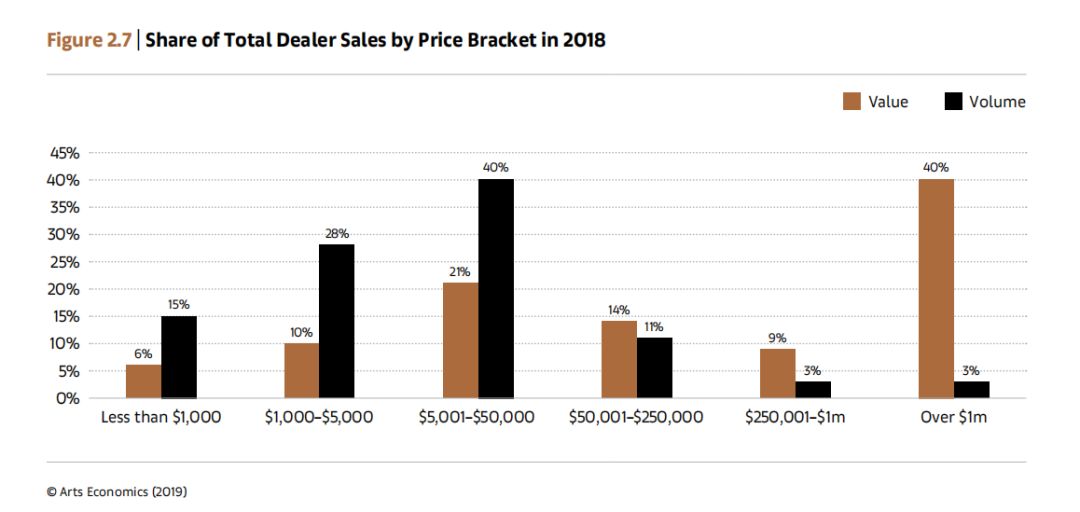
与 2017 年一样,销售量高(40%)的艺术品价格是在5,000美元至50,000美元之间,虽然这只占了市场营业额的21%。根据2017年的报告,经销商觉得更容易出售25万至100万美元之间的艺术品,但2018年的数据却表明这些高端的老客户群体更容易购买价值超过100万美元的艺术品。
寻找新买家仍然是经销商在 2018 年提出的重要需求。总体来看,经销商还是比较依赖成熟的老客户,特别是在销售现代艺术品和装饰性艺术品古董这两个板块。
最后报告指出了通过美国零售市场调研看出,艺术品行业的经销商有较强的生存率,其企业寿命均比其他行业要长久。调查企业中超过10年运营的达到73%,同比美国零售业为58%,私营机构为48%。
展望未来, 经销商和画廊将继续发挥其重要市场作用外,他们的商业行为也将作为一个重要的市场指导数据依托。
第三章
艺术家与性别比例
艺术品市场有一个基本的两层体系:一级市场为首次销售市场,二级市场为转售市场。二级市场或转售市场主导着艺术品市场的价值,而且往往是价格最高的地方。
在初级市场上,在世的艺术家更普遍地是直接通过画廊向收藏家出售新作品。非常有名的在世艺术家会直接通过拍卖行进行初次拍卖.这个市场同时充斥着一些不太知名的艺术家作品,他们的作品质量可能很难辨别,这意味着买家面临信息不透明的问题。正因为如此,采购可能带来很大程度的风险。
二级市场的规模要大得多,那里的卖主提供艺术品进行转售,通常使用经销商和拍卖行作为代理或中介。二级市场的信息成本较低,这意味着买家和卖家可能拥有更多关于艺术家及其作品的信息,从而降低了购买风险。
多年来,艺术市场中的性别差距一直是被研究和辩论的主题,过去两年来,人们再次关注性别问题,#meto运动引起了媒体广泛的关注。
在一级市场工作的画廊中,在2018年所代表的艺术家中有36%是女性艺术家,女艺术家作品的销售平均占其年营业额的32%。规模较大的初级市场画廊也倾向于代表较少的女性艺术家。营业额高达100万美元的艺术家平均所占比例约为38%,而100万美元以上的女性艺术家所占的比例为35%,而超过1000万美元的女性艺术家的比例则为28%。
初级市场画廊在新兴女性艺术家中所占的比例往往更高,为43%,但随着艺术家的日益成熟,这一比例有所下降。
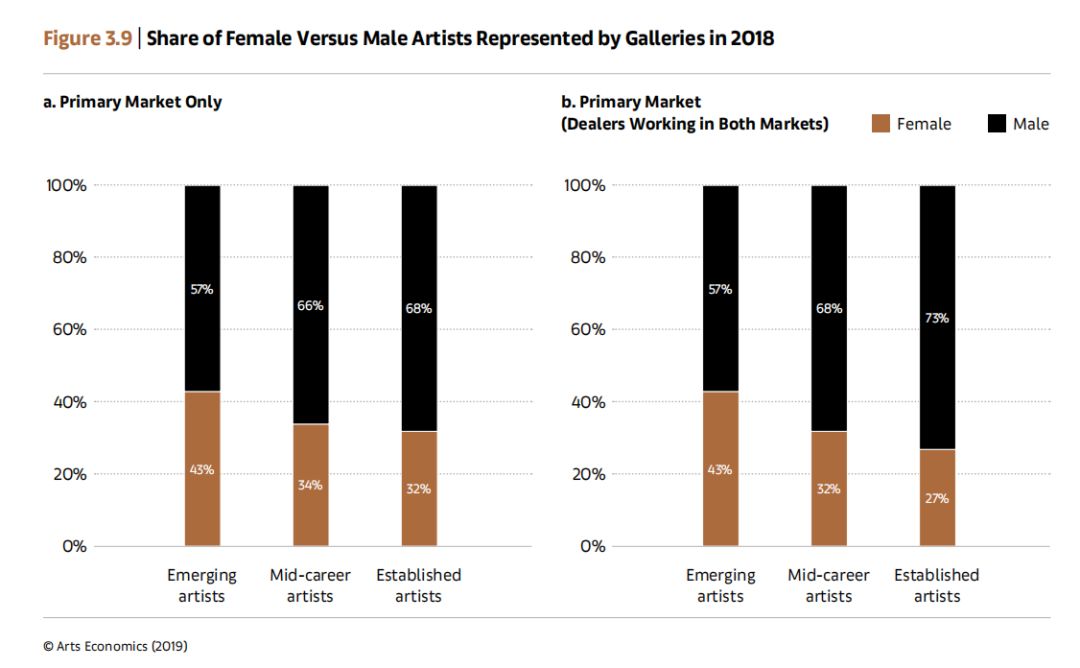
艺术世界不是一个性别均等的世界。在美国和欧洲,女性艺术家的作品只占主要永久藏品的一小部分,而在拍卖会上,女性艺术品的销售价格与男性相比有很大折扣。
第四章
拍卖行市场
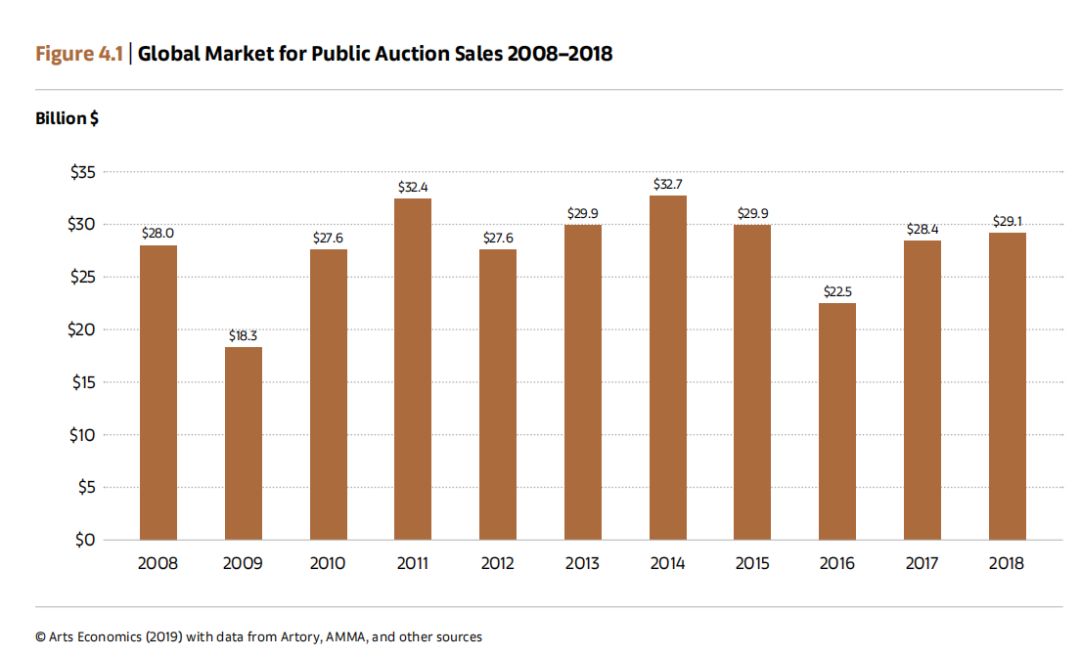
2018年,艺术品和古董的公开拍卖(不包括私人拍卖行)的销售额达到291亿美元,同比增长3%。
市场中低端的许多其他细分市场仍在挣扎,而且大多数市场总体上都出现了下滑。按地区分列的销售业绩也有相当大的差异,美国和英国推动了增长,而中国、法国和许多中型市场的价值是在下降。
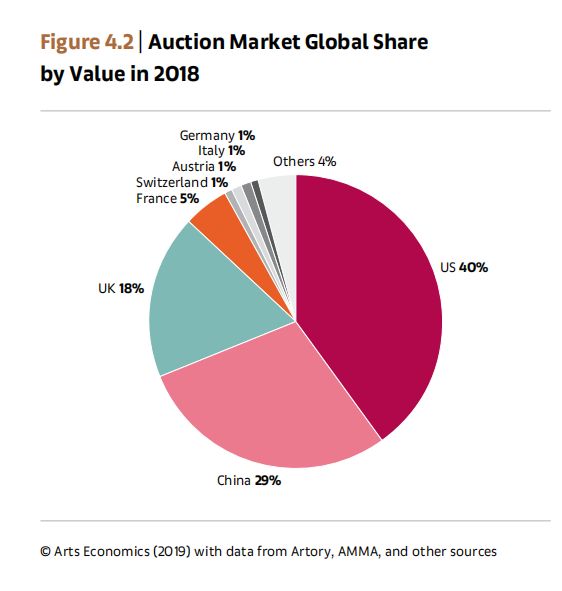
2018年,三大拍卖市场-美国、中国和英国-的主导地位甚至超过了前几年,合计占88%,比2017年增长4%。到目前为止,美国市场规模最大,市场份额略高于40%,同比增长5%。在所有主要艺术品市场中,美国的拍卖销售额增长最快,增长了18%,达到118亿美元。
英国的销售额也同比增长了15%,达到53亿美元,尽管其仍处于第三位,远远落后于中国,利润率为11%。
在全球拍卖中,中国市场保持了第二位,但2018年,由于销售额下降9%,至85亿美元,中国市场损失了4%的份额。从长远来看,2008年至2018年期间,销售额增长了200%以上。虽然油画和当代艺术仍是中国拍卖市场中最小的一块(占总成交额的15%),但在2018年,油画和当代艺术市场表现良好,增长14%,达到12亿美元。最大的行业-陶瓷和其他器皿-下跌12%(至36亿美元),而中国书画业下跌15%,至32亿美元。
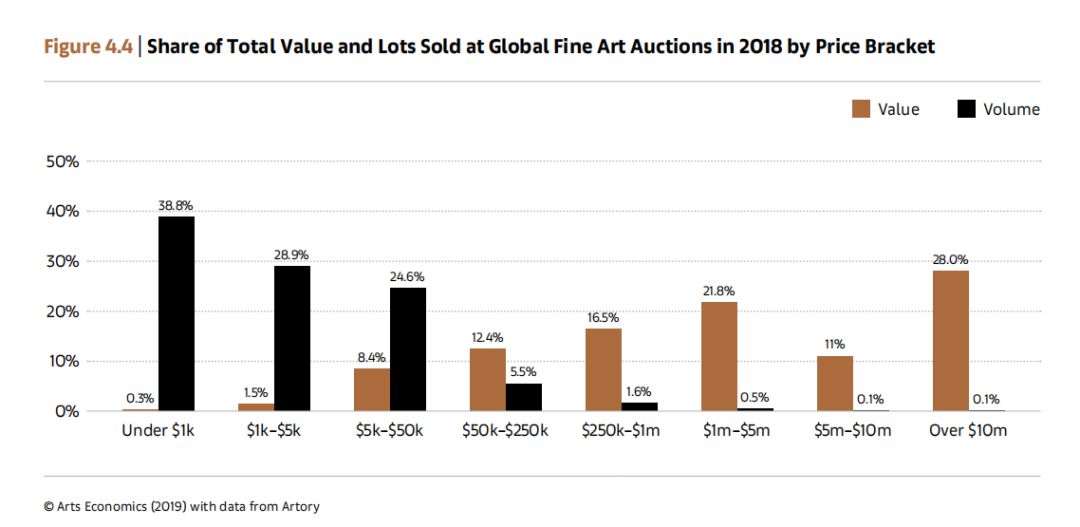
2018年,艺术品拍卖交易数量同比下降7%。这表明拍卖市场的价值上升是由更高的价格而不是更多的销售额推动的。
表格显示了2018年艺术品销售分布的偏差:在拍卖会上拍卖的艺术品中,92%的售价不到5万美元,但这些作品只占市场价值的10%。大部分作品(68%)的售价低于5,000美元,尽管这些作品只占销售额的2%。在高端市场,售价超过100万美元的作品只占1%但占价值的61%。这一比例比2017年略有下降,下降了3%,但仍远高于2016年。
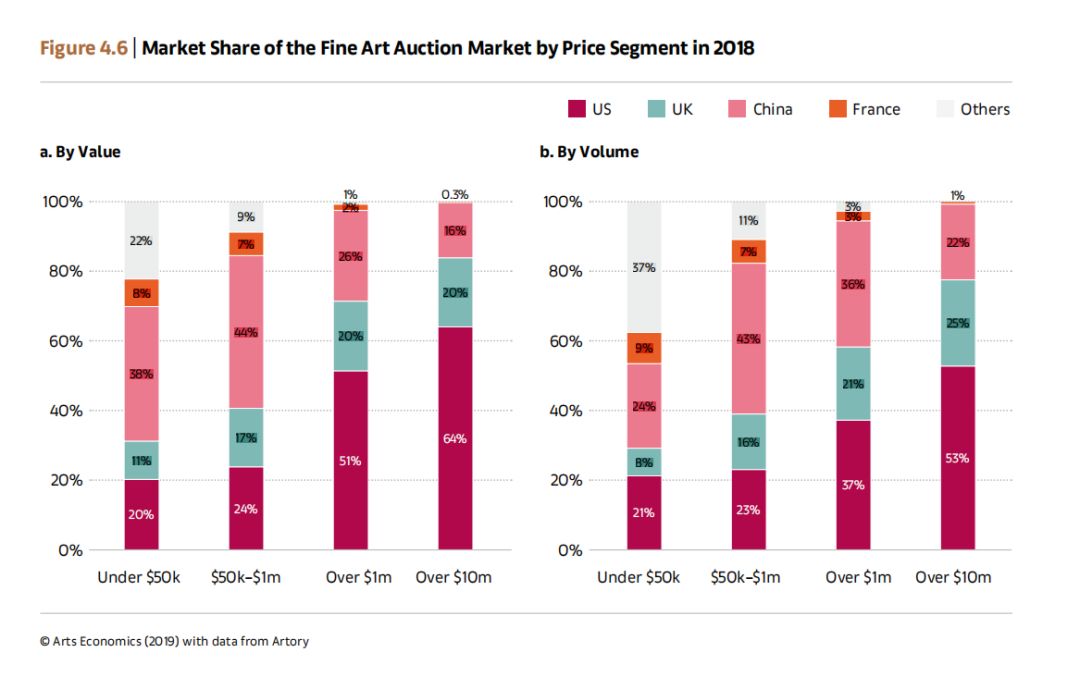
在售价低于5万美元的作品市场上,美国、中国和英国在2018年的销售额中占到69%。在中间市场(作品售价在5万至100万美元之间),它们的份额上升到84%(按成交量计算为82%)。与前两年一样,中国在这两个领域都保持了主导地位。在销售额超过100万美元的市场中,三大市场占销售额的97%,其中美国的份额最大,为51%,同比增长5%。在销售最高的作品(超过1,000万美元)中,几乎所有的销售额都来自这三个市场,其中美国占了大部分,按销售额计算占64%,比2017年增长了12%。。
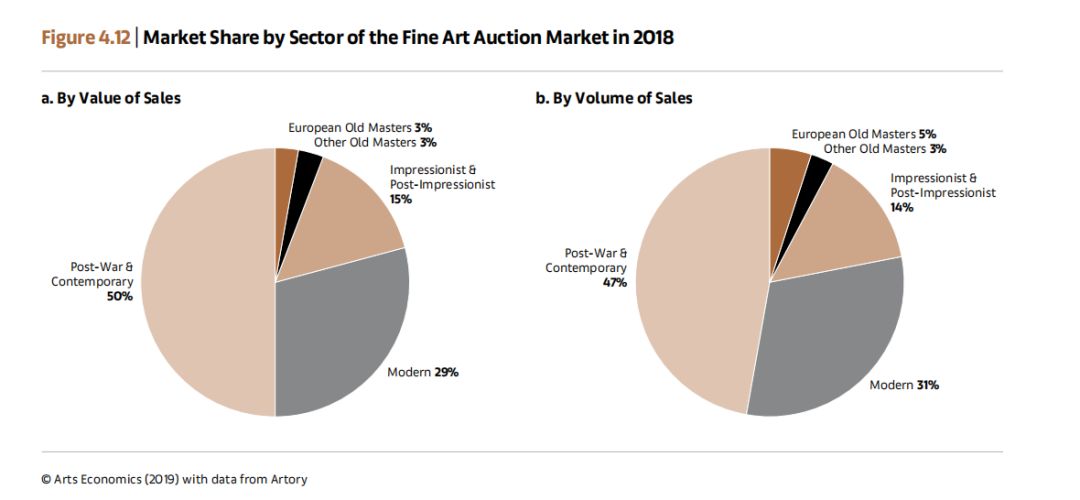
2018年,以销售价格来计算的艺术品拍卖市场中规模最大的类别是战后艺术、当代艺术和现代艺术。图表显示了这些主要类别相对于其他艺术类别所占份额的增长。2000年,这两个类别在艺术市场总值中所占比例不到一半,合计占48%,而现代部门所占份额更大。然而,自2006年以来,在大多数年份,这两个类别的总份额已超过70%,战后和当代的销售额在2016年达到最高,为52%,2018年占市场价值的一半,现代艺术占29%的份额。战后和当代艺术也是销售量最大的部门,占47%,而现代艺术占总量的31%。
第五章
艺术博览会
艺术展仍然是2018年全球艺术品销售的重要组成部分,仍然是许多交易商生计的中心部分。随着大型拍卖会的举行,这些活动为收藏家和艺术品市场工作人员提供了年度日历的结构和地理布局。事件驱动的市场和艺术展的演变一直是经销商在过去20年中最重要的趋势。
在2000年,大约有55个成立的国际艺术展。自那时以来,这一数字迅速增加,2018年,有近300个具有国际元素的展览会,涵盖了精美和装饰艺术,在过去10年里增加了50多个。此外,还有数百个规模较小的地区和地方集市,涵盖艺术和收藏品市场的广泛领域。
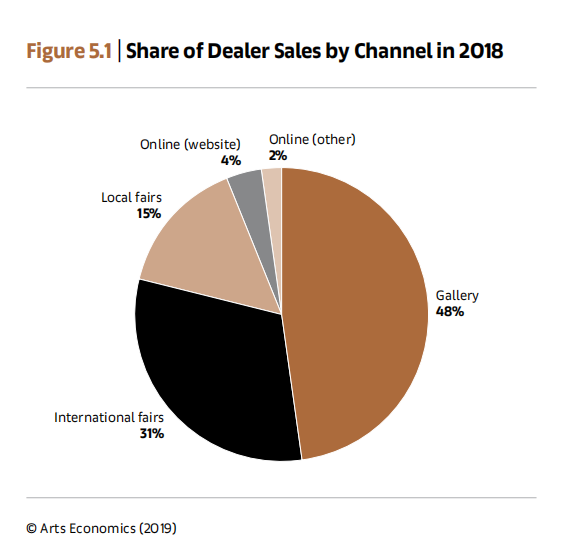
据估计,2018年艺术展的销售额达到165亿美元,同比增长6%。在艺术展上全球经销商销售总额中所占份额已从2010年的不到30%增长到2018年的46%。2018年国际展会的销售份额为31%,而本地或国内展会的销售份额为15%。
2018年,经销商报告说,参展和参展的花费估计为48亿美元,同比增长5%。平均而言,经销商参加了4个交易会,低于2016年和2017年调查报告的5个交易会。不过,出席人数各不相同,超过25%的样本曾在10个或以上的展览会上展出。
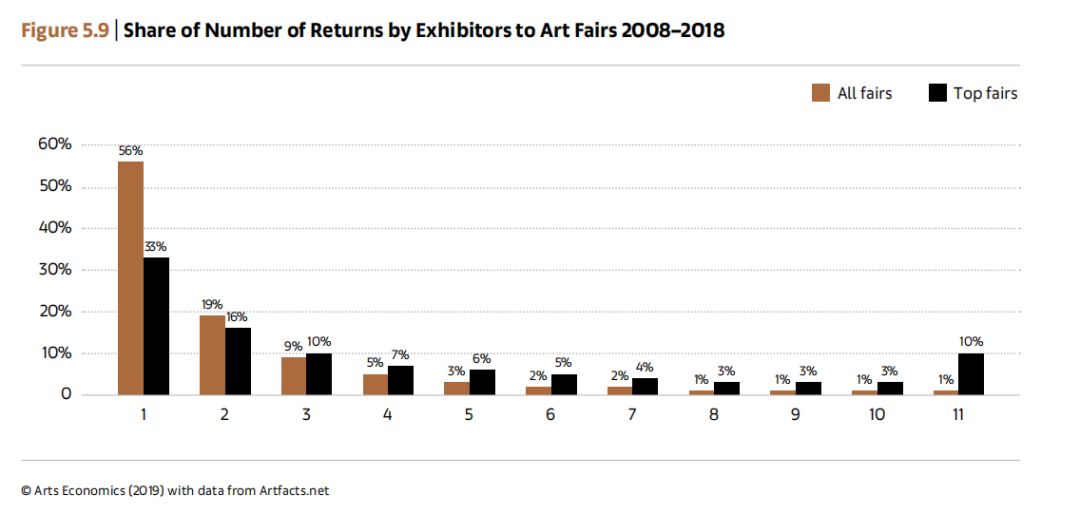
为分析展销会新画廊的周转率,图表显示了2008至2018年期间展销会的回报率。各大展会参展商的数据显示,参展商的成交率较高,其中56%的参展商是第一次参展,74%的参展商是第一次或仅展出过一次。这些份额与2017年(2007年至2017年的十年)报告的几乎相同。然而,如果在这段时间内,选择范围缩小到现有的七个最成熟的展览会,这一比例就会低得多,只有33%的第一次参展商,49%的参展商是第一次参展或以前只展出过一次。虽然这表明顶级展会确实有较高的保留率或在画廊中的变化较小。
虽然一些经销商认为,未来可能会带来新的和替代的合作展览和销售方式,更多的替代大型交易会,如周末画廊和其他混合模式的发展,但艺术展的时代似乎并没有出现衰落的迹象。然而,大多数经销商(81%)认为,在未来五年里,艺术展的销售额将保持稳定或增长。然而,销售增长的份额较低(2017年为58%,2017年为44%,预计为19%,2017年为11%)。
第六章
在线交易平台
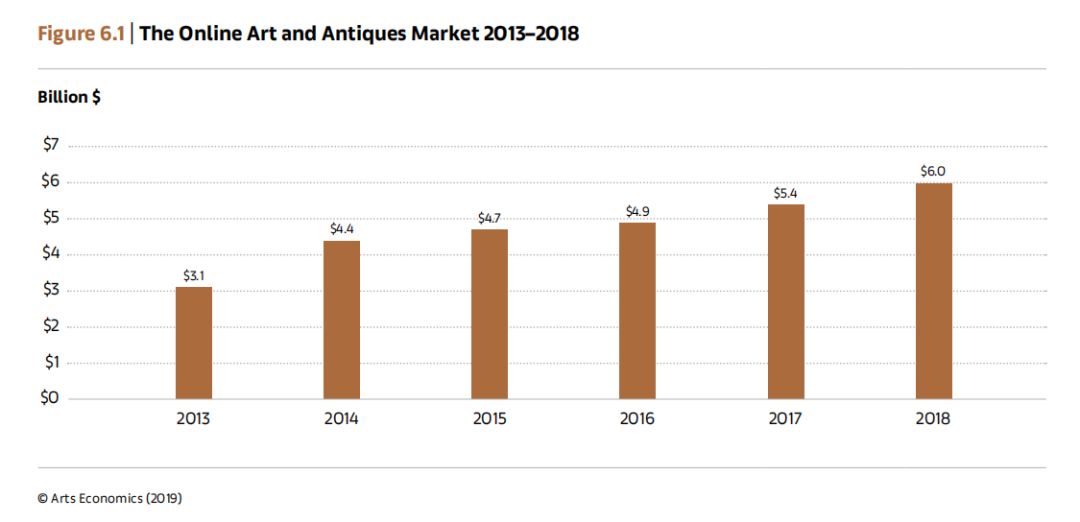
2018年,在线艺术品和古董市场的全球销售额继续增长,估计总额达到60亿美元。从2017年的54亿美元,销售额同比增长了11%。
在线销售包括传统的线下交易商和拍卖行的在线销售,或者通过自己的网站或第三方平台进行销售,再加上网上零售和拍卖公司通过自己的账户进行销售的报告价值和估值。这些在线销售总额占全球艺术品和古董销售额的9%。这一比例略低于全球在线零售行业。
2018年,电子商务在全球零售总额中所占比例为12%,预计到2021.61年会达到18%,同时在大多数年份保持稳定和正增长的同时,艺术品在线销售的增长速度也比一般零售电子商务的增速要慢。2018年,这一数字同比增长了23%,达到2.8万亿美元的高点,预计在未来三年将达到近4.9万亿美元。
然而,网上销售的一般价格仍主要在中低价位.
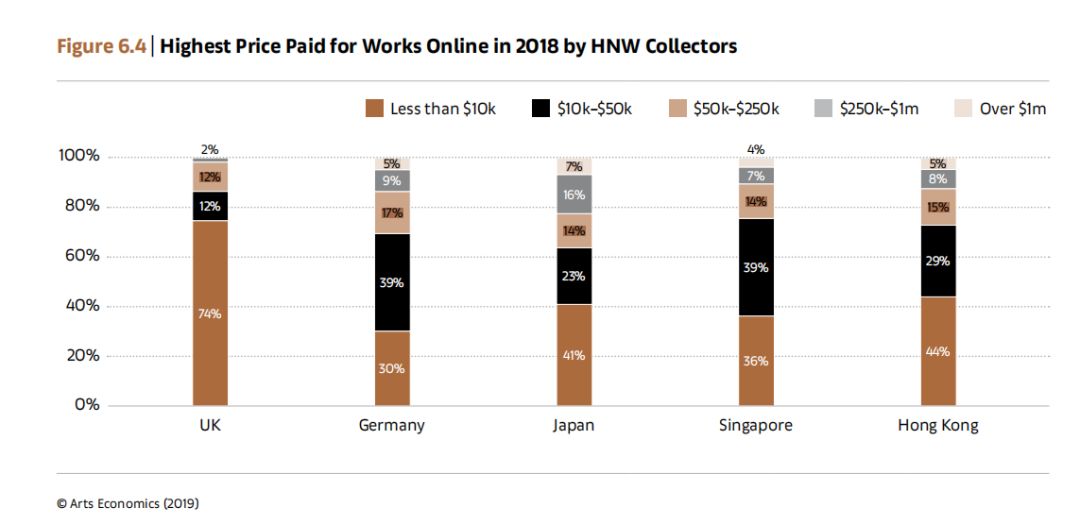
一项由ArtsEconomics在2018年对70多家从事电子商务的公司进行的调查显示,大多数仅在网上的公司仍在5000美元及以下的市场上销售他们的大部分作品,只有不到10%的交易价格超过25万美元。
虽然在线上艺术品市场,以价格较低的销售占主导地位,但有证据表明,一些收藏家越来越愿意在网上支付高价,尤其是来自老牌卖家和特定平台的高价。
研究结果表明,尽管市场并不是最密集的部分,但也存在较高水平的活动,即使其数量不是很大。年轻的收藏家在网上购买艺术品和古董时往往表现出更大的舒适感,然而,随着年龄的增长,所能接受的价格会上升。93%的千禧一代HNW收藏家表示,他们是从一个在线平台上购买的,而大多数婴儿潮一代以前从未在网上购买过艺术品。
2018年,实体拍卖公司继续保持着强劲的网上销售轨迹,构成了网上艺术品市场价值最大的细分市场之一。佳士得(Christie‘s)的在线销售总额(包括网上销售和在线竞标)达到2.5亿美元,而2017年为2.14亿美元。
网上拍卖的大部分作品都是低价的,77%的作品售价低于1,000美元,但在更高的水平上有很大的价值份额。2018年,按价值计算,最大的部分是售价在5,000至50,000美元之间的作品,而按销量计算,20%的销售来自价格超过50,000美元的作品,高于2016年的14%。虽然售价超过25万美元的拍品所占比例很小(不到所有拍品的0.1%),但这些作品在网上销售的作品中占7%,超过100万美元的作品占5%。
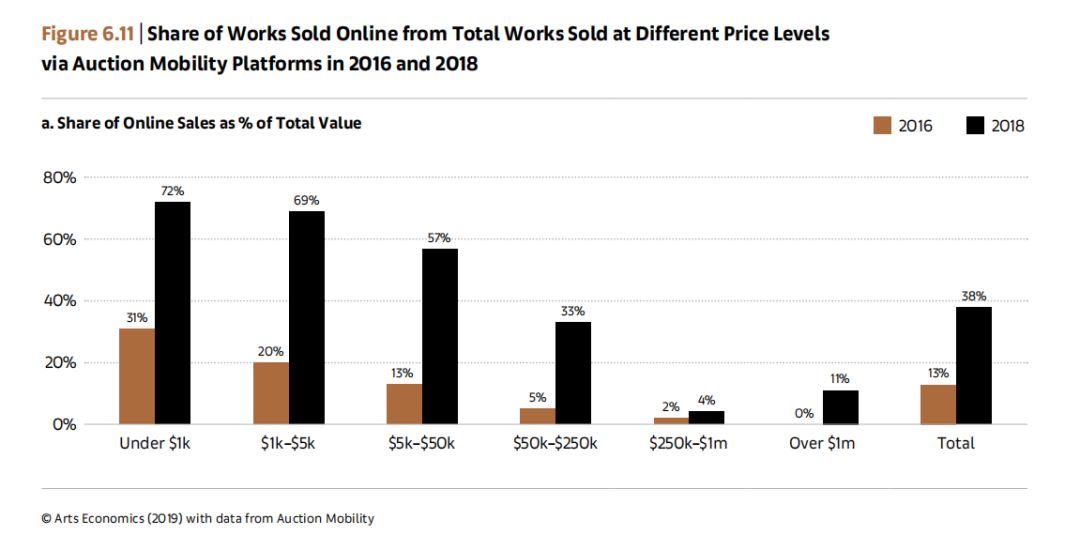
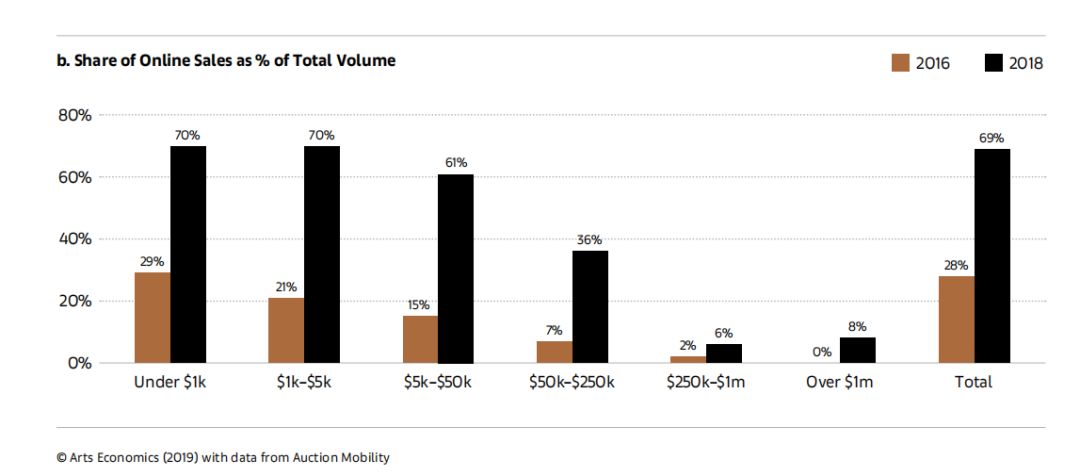
对于各种规模的经销商来说,网上销售仍然是接触新客户的重要手段,2018年,寻找新客户任然在网上销售中占据主导地位,所占份额也在不断增加。
2018年接受调查的大多数传统线下经销商的预期是,未来五年网上销售将有所增长。人们对电子商务增长的预期高于2017年,大多数(70%)预计电子商务将大幅增长或增长(2017年为64%),另有24%的人预计在线销售将保持在同一水平。
第七章
全球买家分析
总体而言,艺术品市场的销售规模和分布与长期的关键经济变量有关,特别是世界经济和财富的增长。特别是,自2000年以来,艺术品销售按价值计算与80%以上的高净值(HNW)财富相关。
2018年,全球财富增长4.6%,达到3.17万亿美元。这一增长速度超过了平均增长率,也大大超过了世界人口的增长速度,这意味着每位成年人的平均财富增长了3.2%,达到了2000年的两倍多。
今年以来,北美的财富增长最为强劲(同比增长6%),美国仍占全球财富的31%。2018年,欧洲的财富也增长了5%。这十年里中国的财富份额几乎翻了一番(至16%,或17%(包括香港)。
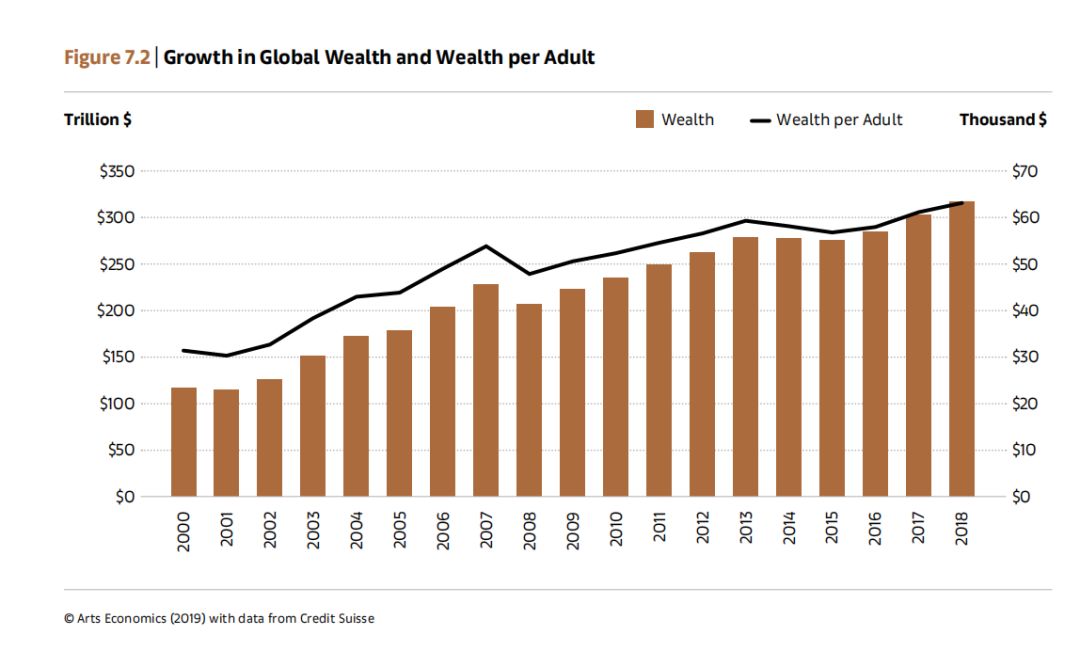
自2000年以来,新兴经济体占超高净值个人(UHNWIs)增长的22%。现在有24,830人来自新兴市场,仅中国就增加了16,430名成年人,占本世纪新UHNWIS的15%。中国在这5,000多万美元市场中所占的份额目前为13%。
自1987年以来,福布斯每年都会公布一份亿万富翁名单。美国拥有创纪录的585位亿万富翁和略高于三分之一(35%)的亿万富翁,而中国(包括中国大陆、香港、澳门和台湾)则有476人,占22%。
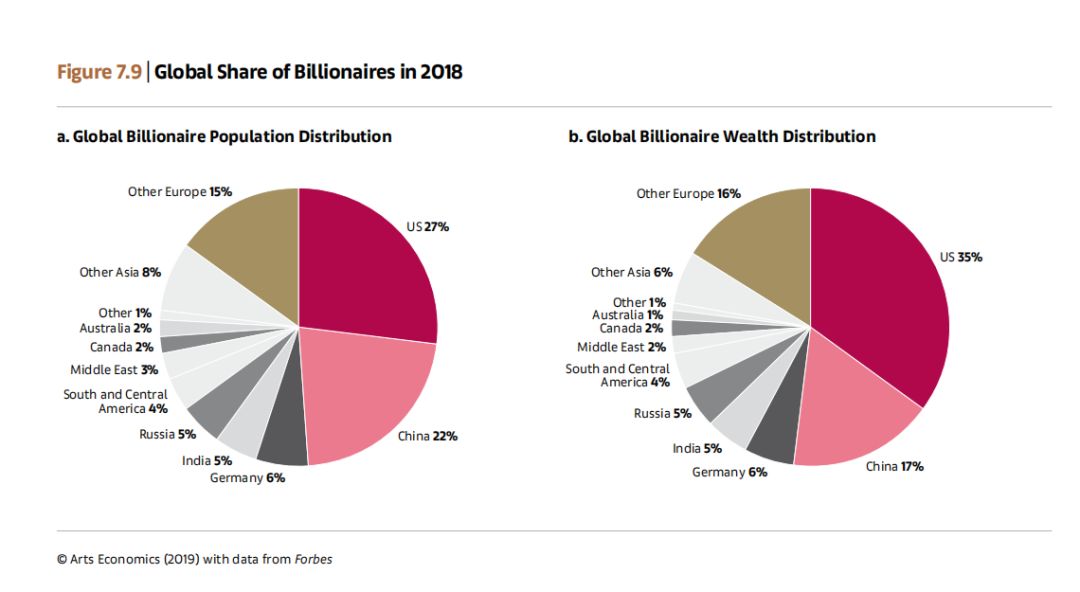
过去十年,亚洲收藏家的份额大幅上升,从2007年的5人增至2018年的30人。上世纪90年代,日本占主导地位。然而,在20世纪90年代初,随着艺术品市场的衰退和许多日本买家的外流,这一趋势发生了逆转,中国开始获得更多的主导地位。
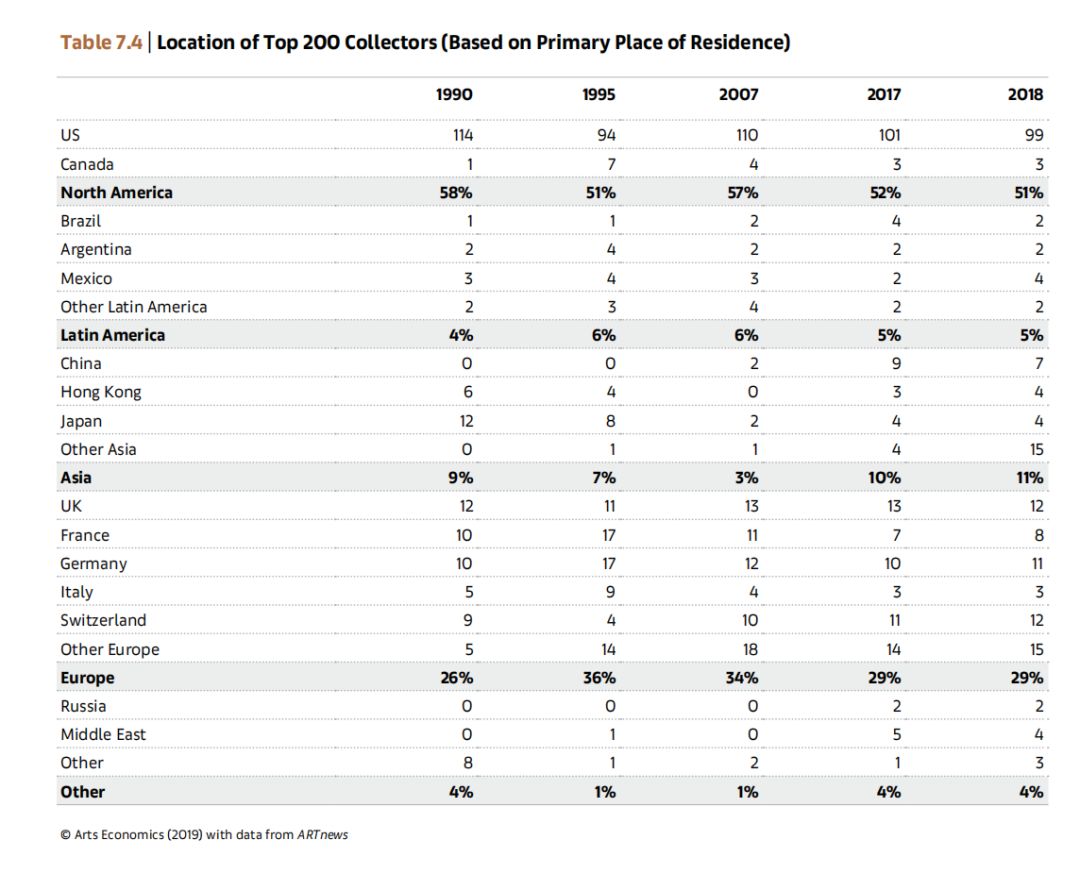
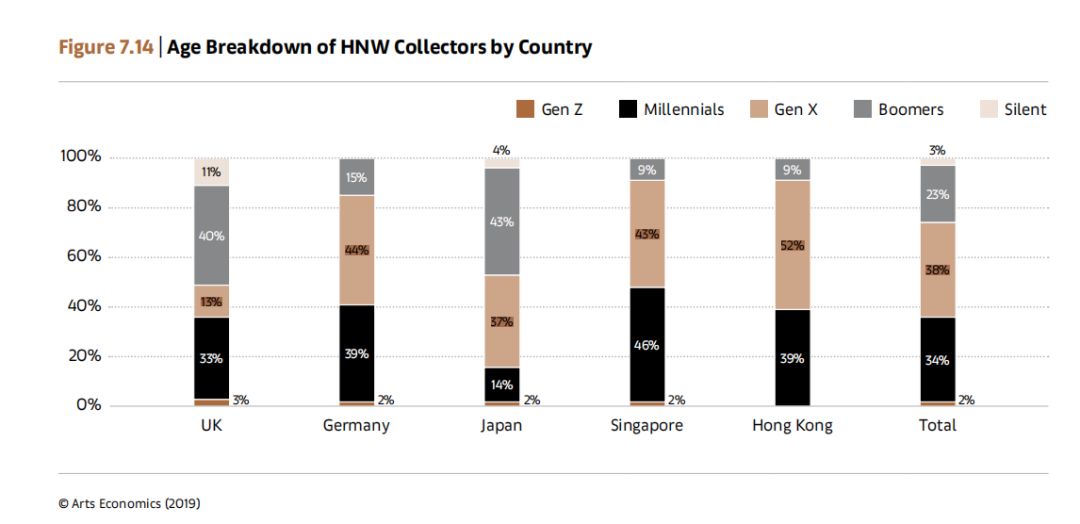
在五个市场(英国、德国、新加坡、香港和日本)与ArtsEconomics和UBS合作对HNW收藏家进行的调查显示,按性别分列的收藏家中,男性占67%,女性占33%。.在以往对美国收藏家的调查中,大多数受访者年龄在50岁以上。然而,与ArtsEconomics和瑞银(UBS)合作在2018年对HNW收藏家进行的调查显示,在亚洲较新的市场中,年龄分布有很大不同。在新加坡接受调查的收藏家中,46%是千禧一代收藏家,而千禧一代则占香港收藏家总数的39%。
从2016年至2018年设计调查8类艺术品作为参考对象,HNW收藏家75%的受访者购买了它们,千禧一代的收藏家比其他人活跃得多,在2016至2018年期间,69%的人购买了艺术品,77%的人购买了装饰艺术。即使在传统的古董行业,千禧一代以54%的份额购买,也是婴儿潮一代(23%)等年龄较长的群体所占比例的两倍多。
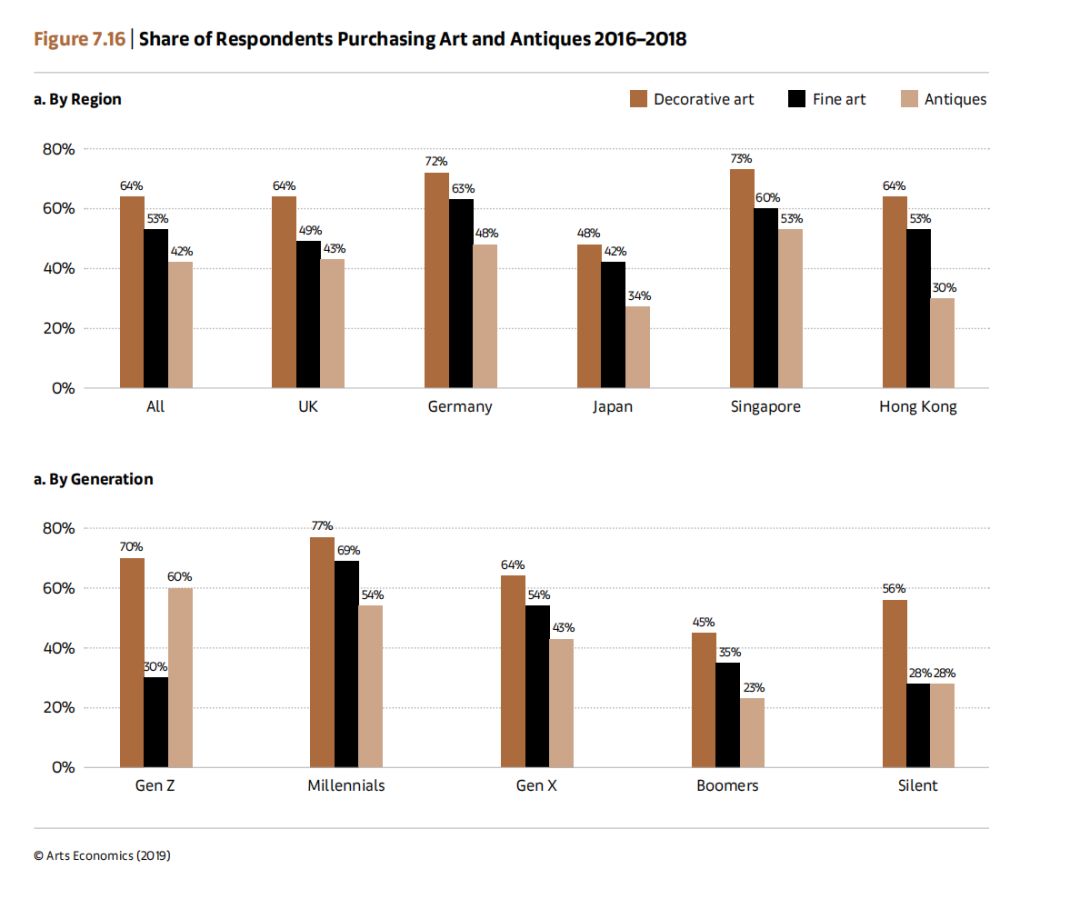
(年龄 18-21 岁为Z一代;年龄22-37岁为千禧一代;年龄38-53岁为Gen X;年龄54-72岁为婴儿潮一代;年龄73岁以上沉默的一代)
就其支出而言,共有 46% 的HNW收藏者在过去的两年里在艺术品上花费了50,000美元,16%的人花费了超过100万美元,4%的人花费超过1000万美元。
千禧一代在高端消费人群中所占比例略低于一半(45%)(超过100万美元),这凸显了这一人口群体的购买力的重要性。
然后就收藏计划来看,大多数收藏家(66%)报告说,他们有某种有组织的收集策略为他们的收藏品。这一战略包括一个21%的长期收集计划,但只有大约11%的收藏家有一个主要基于投资或金融标准的计划。在新加坡和香港,大多数收藏家遵循有组织的计划(分别为82%和78%),16%的新加坡收藏家对他们的收藏品采取投资导向的策略,而在英国只有4%。
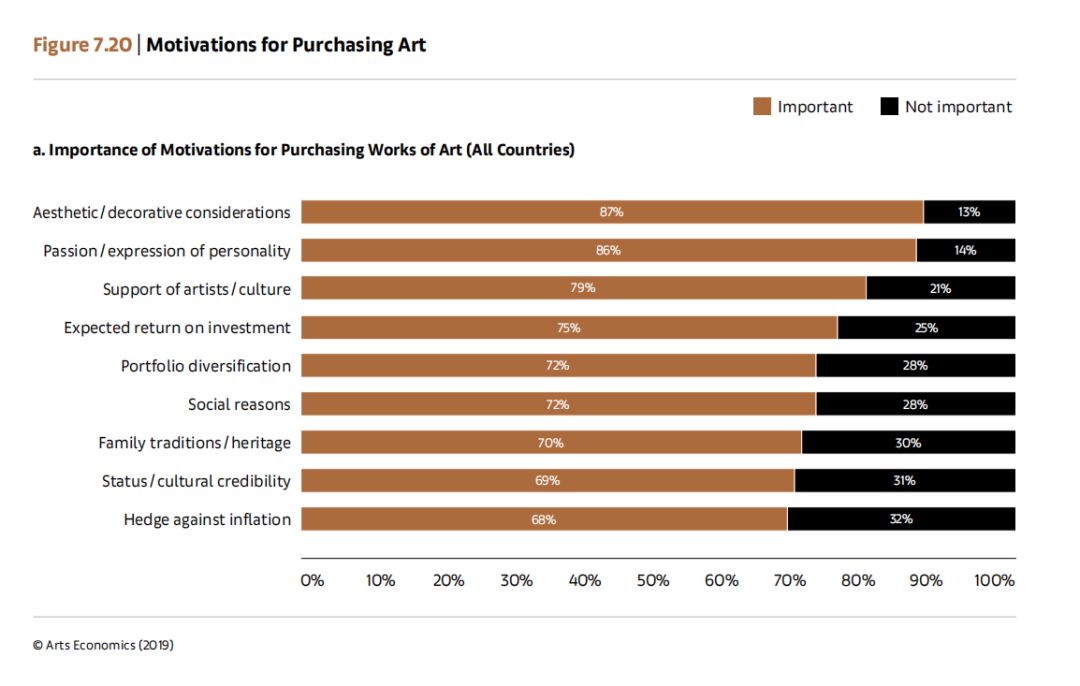
收藏家被要求在决定购买艺术品或收藏品时,对若干因素的重要性进行排序。与以前的美国调查一样,排名最高的因素是美学和装饰方面的考虑,87%的总样本认为它们很重要,其中59%是非常重要或极其重要的。那些以艺术收藏为激情或个性表现的人占总样本的86%,再一次超过一半的人对他们的评价非常或极其重要。
虽然画廊和拍卖行是最常用的购买渠道,但艺术展在亚洲是非常重要的,来自香港和新加坡的收藏家中,有92%至97%的人是从艺术博览会购买的。
总体来说HNW藏家对未来艺术品市场还是保持乐观态度。
第八章
经济影响
据估计,2018年,全球艺术品和古董市场上有310,700家企业,雇佣了近300万人,2017年相对稳定。全世界有270万人受雇于画廊和经销商部门,业务范围约为296,550家。在该部门工作的妇女占61%。拍卖行业在全球范围内雇佣了281,325人,涉及约14,150家企业,就业人数同比下降约2%。
2018年,全球艺术品贸易在一系列与其业务直接相关的外部支持服务上花费了202亿美元,同比增长3%,为375,030个就业岗位提供了支持。最大的支出领域是艺术展,达到48亿美元,同比增长5%,占辅助支出总额的24%。第二大领域是广告和市场营销,总额达32亿美元。