飞机租赁在提高机队灵活性及交付速度、节约航空公司流动资金、便于引进新机种和新机型等方面具有明显优势,现已成为航空公司解决机队扩张与资金短缺矛盾的最有效途径。
飞机租赁商通过大量采购和置换新飞机为飞机制造商提供了稳定的客户群体和多元的分销网络。
由于飞机租赁行业优势突出,从 20 世纪 70年代开始发展并且逐渐成为航空运输领域中的重要组成部分。
Flight Global Ascend(航升)数据显示,在 20世纪 90 年代,全球近 14.7% 在服役中的商用飞机由飞机租赁公司以经营租赁的方式持有或管理,而在 2017 年这一数字已上升至 41%,并有望在 2025 年达到 50%。近年来,我国飞机租赁行业发展速度迅猛。
航空运输业是一个投入高、风险性强、投资收益比相对低的行业。
目前商用机被波音公司与空客公司所垄断,租赁物的标准化程度极高,且商用机的估值几乎完全市场化与透明化,这导致飞机融资租赁业务可获取利润的空间在市场竞争中不断地被压低。
这也导致国内的飞机融资租赁业务起步较晚,很长一段时间都被境外的融资租赁公司所垄断。
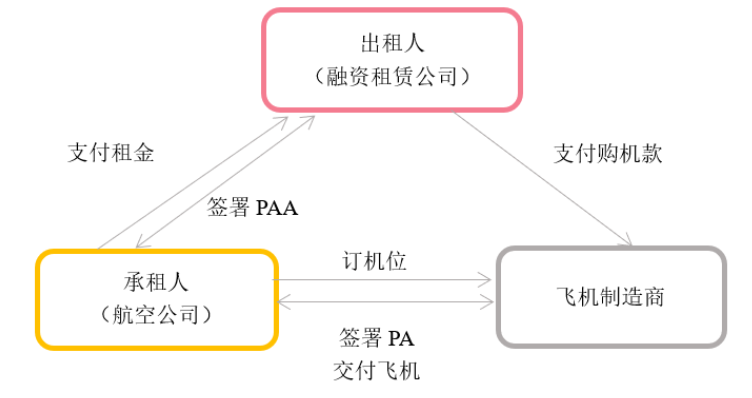
十年前,国内航空公司需通过境外租赁引进飞机,而目前,90% 以上的国内新飞机租赁市场已由 50 多家中资租赁公司占据,其中有 7 家租赁公司跻身全球排名前 20 位,并持有全球近 1/4 的飞机资产,中资租赁公司已发展成为国内航空公司重要的合作伙伴。
东方航空公司经营租赁情况
近年来,随着机队规模的不断扩大,东航的经营租赁占比逐年递减,由 2013 年的 34.41%下降至 2017 年的 22.80%。
东航与国航和南航相比,经营租赁占比最小。与东航不同的是,国航和南航近几年的经营租赁占比都呈上升趋势,这是因为我国三大航空公司在机队的引进战略上有不同倾向。
东航更倾向于长期拥有飞机资产,所以融资租赁的占比在上升、经营租赁的占比在下降,而国航和南航则更倾向于利用经营租赁引进飞机。
企业的经营目标不同,其采用的租赁方式就会有所不同。
若航空公司需要在短期内完成机队的扩充,那么风险更小、灵活性更高且交易简单的经营租赁更为合适。
若航空公司需要扩大行业的规模并致力于长期投资,则选择拥有稳定合同且融资性较强的融资租赁更为合理。
东航近几年的经营租赁比重略有下降,而我国三大航空公司中的另外两家公司经营租赁的比重都呈上升趋势,这是由于三大航空公司在机队引进的战略上有所不同,东航在战略上更希望拥有长期资产,所以融资租赁的比例有所上升,并且在新租赁准则施行后,其经营租赁表外融资的优势减弱,从而更加倾向于采用融资租赁的方式引进飞机。
截止到 2017 ,东航的现代化机队是全球大型航企中最为精简的机队,也是最年轻化的机队,该机队中的 596 架客运飞机的平均机龄为 5.5 年。
东航的航线贯穿于全球一万多个目的地和一百七十多个国家(地区)当中,在 2017年,其客运量超过 1.1 亿人次。
国内航线方面,东航在上海、北京、云南、陕西、江苏、浙江等 15 个省市建立了分公司和子公司,航线贯穿我国的所有省会城市。
国际航线还通达港澳台、日韩以及东南亚等国家(地区),也可通达澳洲和欧洲的部分城市。
东航始终致力于其机队结构的更新优化,不断引进新飞机,扩大其机队规模,在跨太平洋航线中投入远程 B777 系列的飞机,在澳航线、中欧航线和国内商务干线中投入远程 A330 系列的飞机,在国内及周边国家(地区)航线中投入 B737系列和 A320 系列的飞机。
东方航空 2018 年起将引进新一代 A350-900 和 B787-9远程宽体客机,进一步提升国际远程航线的经营能力,持续优化旅客的乘机体验,为旅客们提供更加舒适的服务,助推公司国际化战略的实施。
出于精简机队的目的,有新机型来意味着一定会有新机型离开,A330和B777可能会慢慢的淡出市场。
什么时候采取经营租赁,什么时候采取融资租赁?
东航通常会通过融资租赁引进宽体客机。宽型客机一般适用于两类航线,其中一类航线是距离较长的航线,如飞往欧洲、美洲以及澳洲的航线。
飞行距离较长的航线所花的时间更多,消耗的燃料也更多,所以需要机身较宽的客机。
另外一类航线大多都是国内短途飞行的航线,它们的需求量较大。
这两类航线的一致点在于市场需求较稳定,因此企业通常会采用融资租赁的方式引进此类宽体客机。
而相比之下,中短途航线中通常会引入窄体客机,因为中短途航线飞行的时间较短,需求量较小且不稳定,因此企业更倾向于采用经营租赁的方式引进飞机。
经营租赁的灵活性较高,有利于东方航空根据变动较大的市场需求灵活调整机队规模,提升核心竞争力。
近几年,东航致力于对国际航线的提升,国际航线的距离较长,因此东航更倾向于采用融资租赁的方式引进飞机,飞机的经营租赁占比略微下降。
2013—2014 年,东航的资产负债率略有增加,但在接下来的四年里,东方航空的资产负债率逐年下降,这与长期负债率的不断减少有关,长期负债率从 2013 年的 14.76%降到 2018 年的 2.16%,说明东航的长期还债能力逐步提升。
尽管资产负债率整体处于下降趋势,但是依旧处于一个很高的水平。股东权益比率是股东权益占资产的比重,通过这项指标能看出东航股东享有经济利益的情况。
企业应该将股东权益比率控制在一定的范围内,若比率偏小,则表明东航负债过度、抵御风险的能力较弱,若比率偏大,则表明东方航空不能有效利用财务杠杆。
东航 2016 年非公开发行 A 股 85.4 亿元,使其股东权益比率有所上升,尽管如此,与我国三大航中的另外两家航空公司相比依旧较低。
由此说明,东航的负债较高且权益比率较低,与南航和国航相比,其资本结构较不合理。
另外一个值得关注的问题是,东航的流动比率和速动比率都偏低,且流动比率逐年降低,由 2013 年的 0.238 降低至 2017 年的 0.228,说明东航偿还短期负债的能力较弱,由此可解释其经营租赁比重相对于南航和国航较少的原因。
经营租赁要求承租人按期还款,由于东航的流动比率与速动比率偏低,若经营租赁比重偏大,容易导致东航不能按时还款,从而降低其信用度,甚至会影响企业的正常运营。因此,东航经营租赁比重的下降很有可能是为了适应其短期偿债能力。
但是,好像要变天了
随着2016年1月国际会计准则委员会(IASB)出台的新租赁准则一IFRS 16,将于2019年1月1日开始生效。租赁方式的选择可能会发生重大变化。
由于我国会计准则与国际趋同,因此,及时做出战略调整尤为重要。
国际新租赁准则的发布,使得经营租赁的会计核算与融资租赁趋同,短期内将提高使用经营性租赁公司的资产负债率,降低利润。
所以,突然发现,东航在租赁策略的选择上敏感度很高,领先了对手一步。
对于经营性租赁占比较大的公司,建议可以考虑由租赁行为而产生的项目变动额同由其他经济活动产生的项目变动额分别列报,分别列示因租赁行为差异导致的其他摊销和利息费用,使报表清楚的向使用者表达数据波动的原因,以减少信息使用者的逆向选择风险。
文章来源:民航瞭望者,由融资租赁行业发展共同体综合整理。
本文不代表融资租赁行业发展共同体的任何投资立场,图文如涉及版权问题,请及时联系后台,将第一时间处理并删除,